¿Cuándo una correlación alta entre dos series suaves es real, y cuándo es espuria?
Por qué en marketing una buena correlación entre inversión y ventas puede ser mucho menos informativa de lo que parece.
 Javier Nogales CDO 5 min de lectura
Imagina dos variables que llevan varios años subiendo. Por ejemplo, la inversión publicitaria de una empresa y las ventas de un sector. Calculamos su correlación y obtenemos 0,90. La sospecha debería ser rápida: una relación tan alta no puede ser casual.
El problema es que dos variables pueden crecer durante años por razones completamente distintas y aun así presentar una correlación espectacular. En econometría este fenómeno tiene el siguiente nombre: regresión espuria.
Granger y Newbold lo estudiaron ya en 1974. Mostraron que regresiones entre series persistentes podían producir R² elevados, y relaciones aparentemente muy significativas, incluso cuando las series se habían generado de forma independiente. La conclusión es: una correlación alta entre dos tendencias no es, por sí sola, una evidencia fuerte de relación económica.
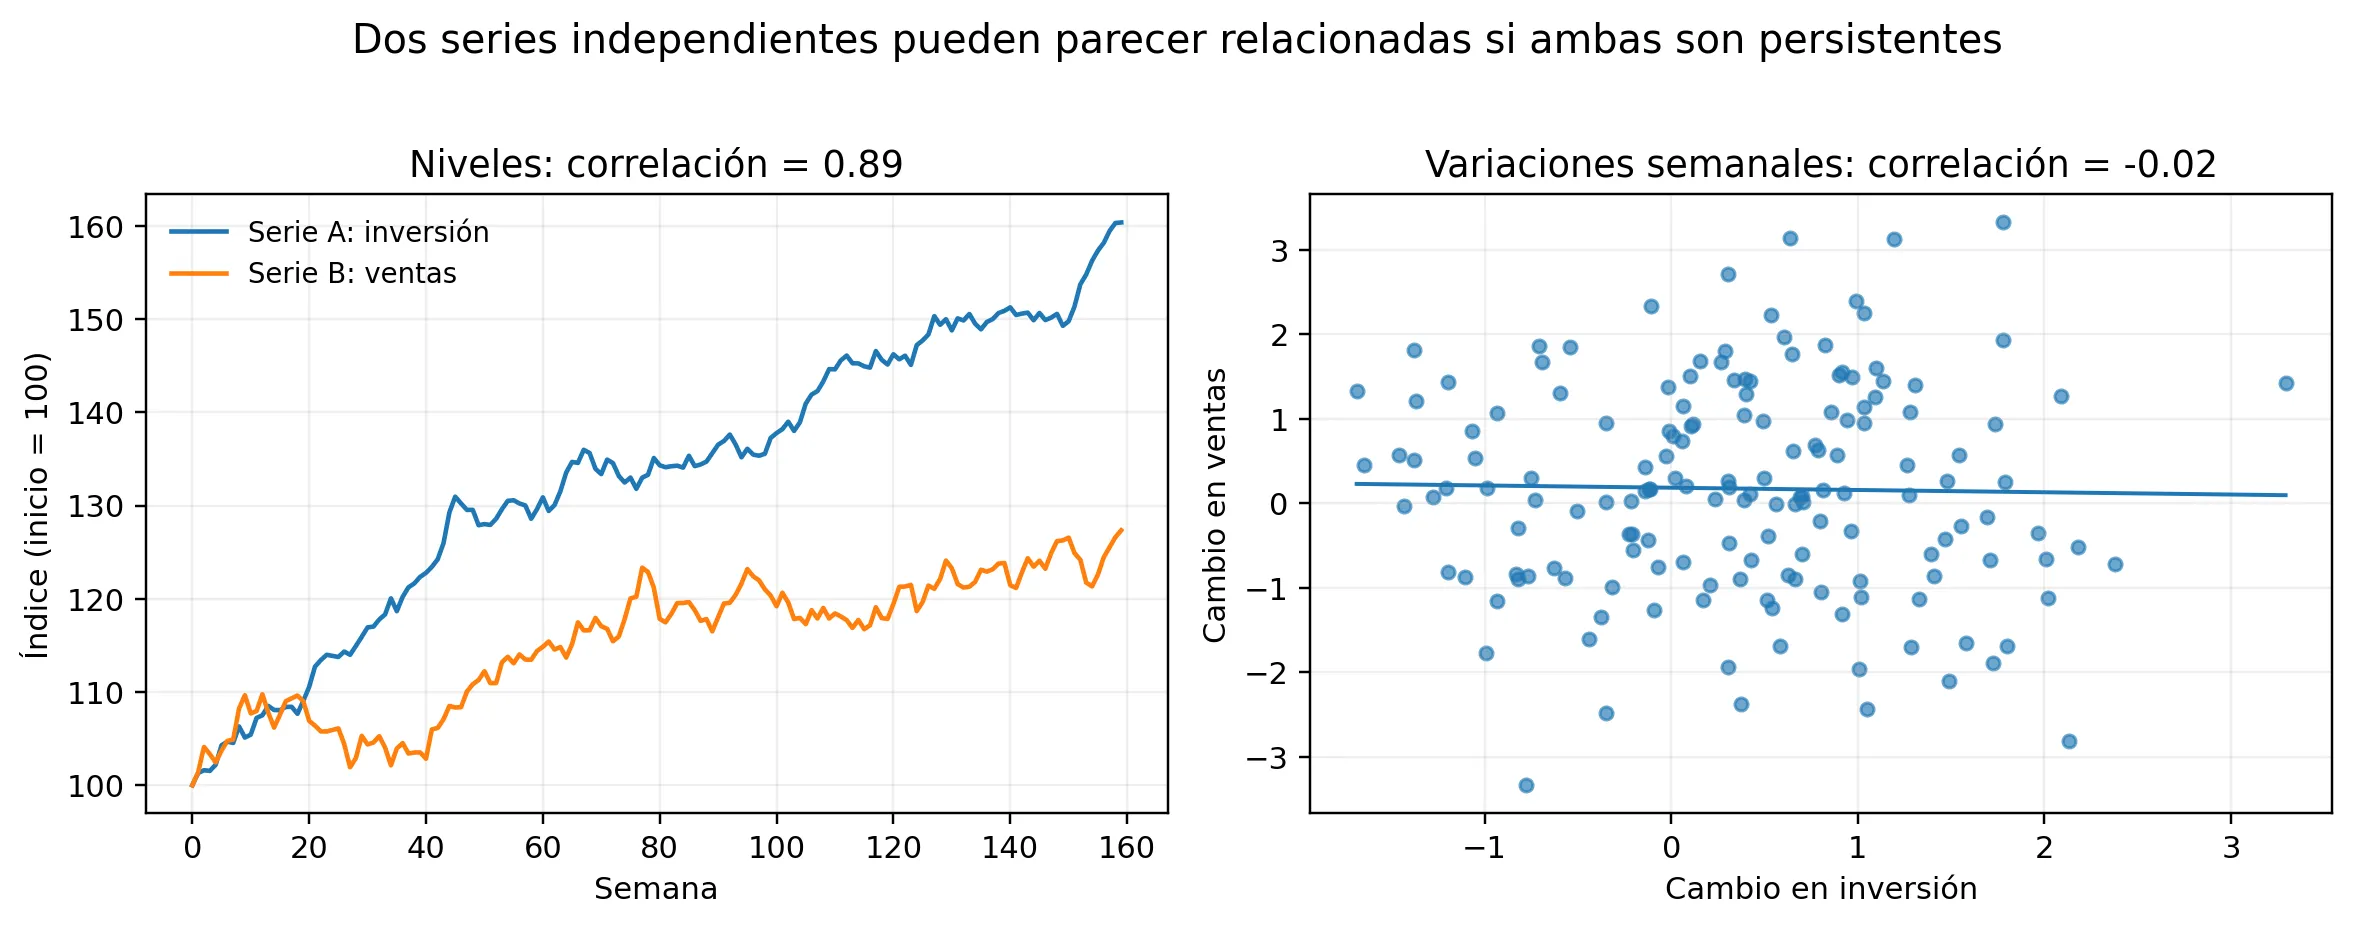
Figura 1. Las dos series se generan de forma independiente. En niveles se parecen mucho, pero en variaciones la relación desaparece.
¿Por qué ocurre este fenómeno?
Porque una serie suave contiene mucha memoria larga. El valor de esta semana se parece mucho al de la anterior y, si existe una tendencia, también al de muchas semanas previas. Cuando dos series comparten esa característica, el paso del tiempo puede convertirse en una especie de variable oculta que las empuja a las dos en la misma dirección.
En ese caso la correlación mezcla dos preguntas diferentes: si las dos variables están en niveles altos al mismo tiempo y si, cuando una cambia más de lo normal, la otra también cambia. La primera pregunta puede estar dominada por la tendencia. La segunda suele ser la que interesa en la práctica.
Por eso una de las primeras ideas matemáticas es trabajar con variaciones o diferencias. En vez de comparar el nivel de ventas con el nivel de otra variable, podemos comparar cuánto han cambiado ambas respecto a la semana anterior, al trimestre anterior o al mismo periodo del año pasado. Al diferenciar, una gran parte del nivel y de la tendencia común desaparece.
Pero esto tiene un coste: al diferenciar también estamos eliminando información. Una relación económica real de largo plazo puede vivir precisamente en los niveles. Por tanto, diferenciar no soluciona del todo el problema, pero ayuda a mitigarlo.
Otra posibilidad: una tercera variable mueve a las dos
Hay un segundo caso muy habitual. Imaginemos que la actividad económica o la demanda de una categoría aumenta. Las ventas suben, pero también puede aumentar la inversión de las empresas porque hay más oportunidades comerciales. La inversión y las ventas estarán correlacionadas aunque una no sea necesariamente la causa de la otra.
Aquí las correlaciones parciales son útiles. La idea es sencilla: primero quitamos de ambas variables la parte que puede explicar esa causa común, y después medimos la relación entre lo que queda. Si la correlación se desploma, ya sabemos algo importante: gran parte de la relación inicial estaba asociada a la variable de control.
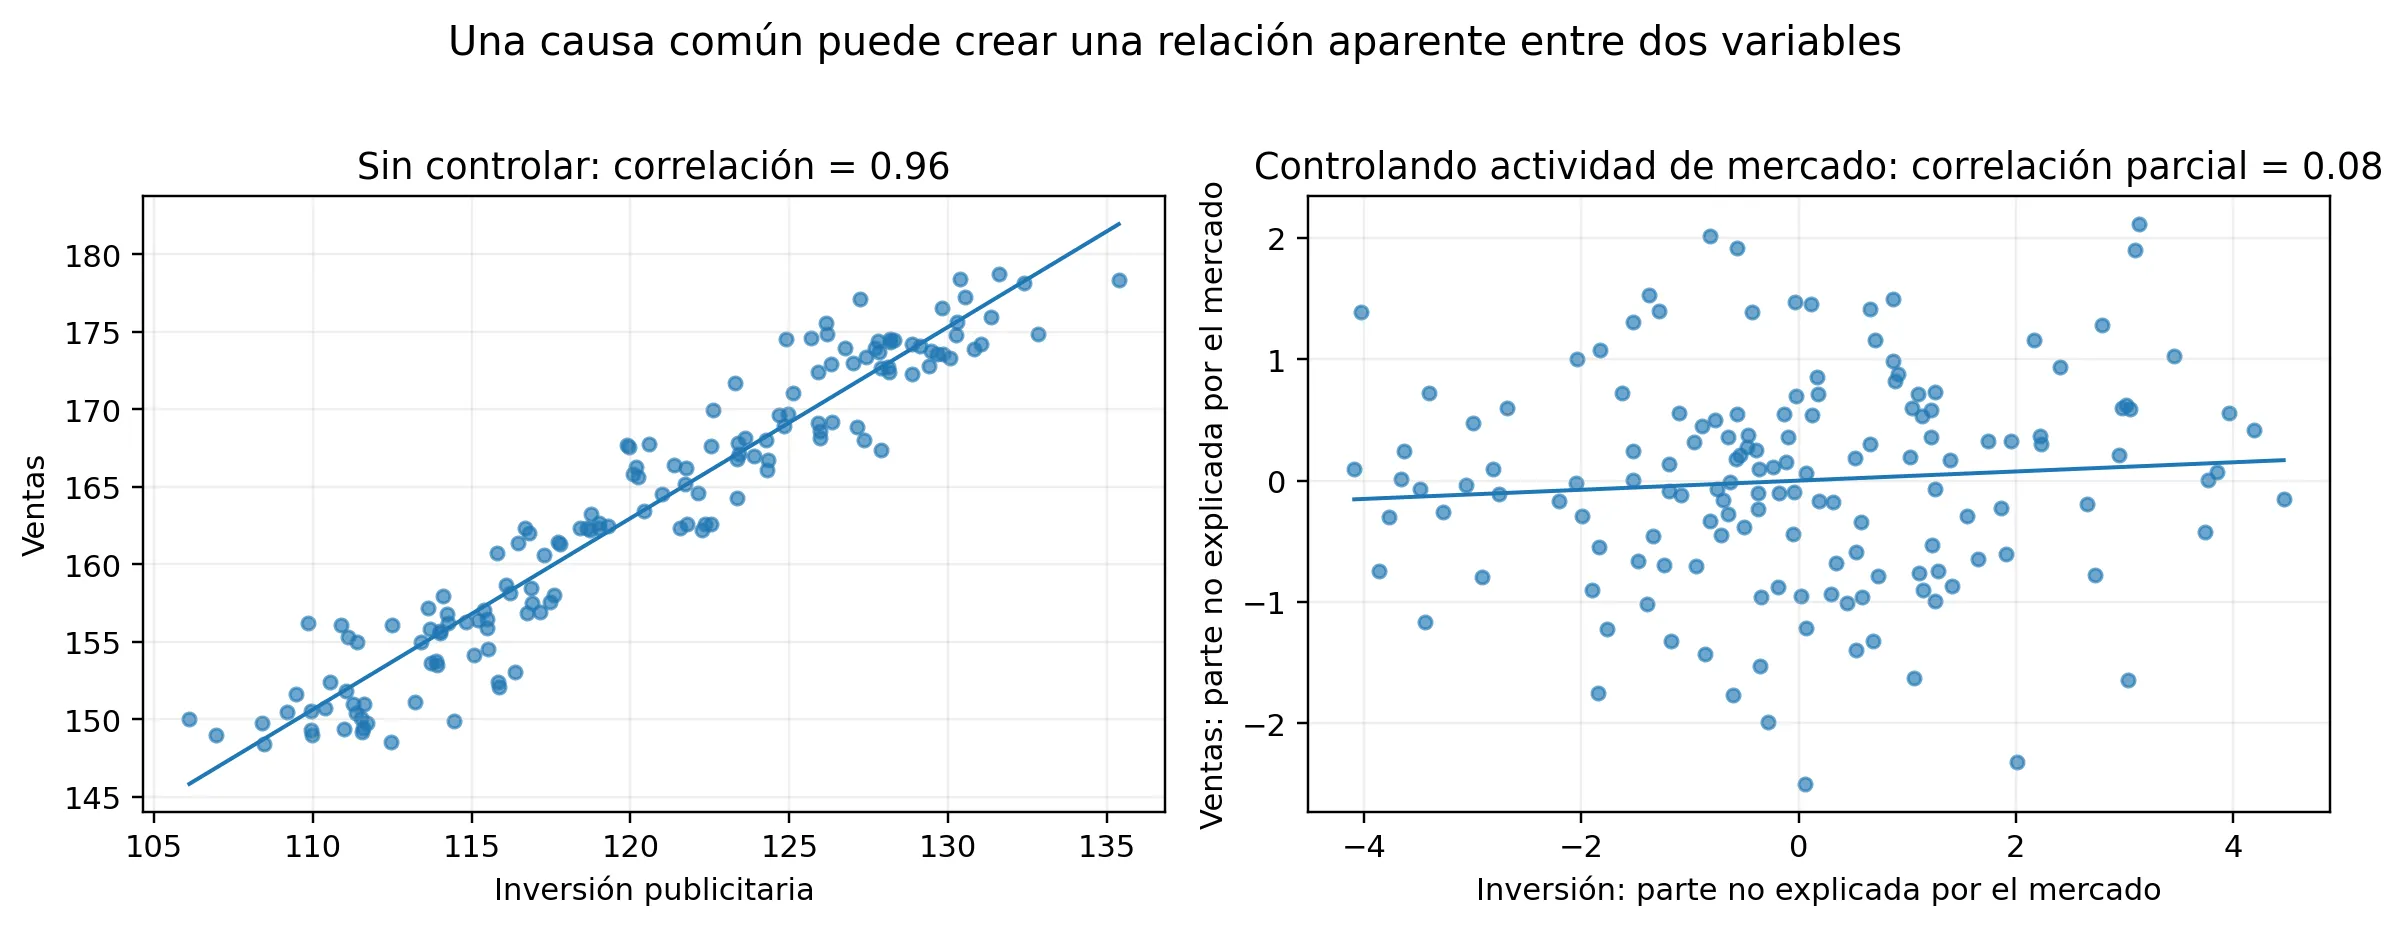
Figura 2. Inversión y ventas responden a una misma variable de actividad de mercado, pero no existe efecto directo entre ellas. Al controlar esa causa común, la relación residual se reduce casi a cero.
¿Entonces podemos identificar una correlación espuria?
No existe una varita mágica que mire una correlación y nos confirme: «esta es espuria». Lo que sí podemos hacer es usar herramientas matemáticas para evitar interpretaciones erróneas.
Por ejemplo, podemos comprobar si la relación se mantiene al trabajar con variaciones, o bien controlar por variables que sospechamos mueven a ambas series, o analizar relaciones en distintos periodos o con distintas frecuencias, o ver si el resultado depende de unas pocas observaciones, o mirar los residuos del modelo para comprobar si sigue quedando una estructura temporal fuerte. Cuando varios de estos análisis cuentan la misma historia, entonces podemos empezar a creernos que la relación no es espuria, y ya podemos tirar del hilo.
Contado así puede parecer fácil, ¿no? Ahora os cuento la situación contraria: dos series pueden tener realmente una relación económica estable de largo plazo, pero si las diferenciamos entonces la relación queda oculta. De ahí surge el concepto de cointegración, para tratar situaciones en las que varias series no estacionarias pueden moverse juntas de una forma que sí tiene contenido económico. Dicho de otra forma: no toda correlación entre tendencias es falsa. Engle y Granger formalizaron el concepto de cointegración en 1987.
Consejo práctico
En lugar de buscar correlaciones altas, busquemos relaciones que cuesten destruir, aunque sean menos altas. Por ejemplo, una correlación de 0,4 difícil de eliminar es mucho más valiosa que una de 0,95 basada en dos tendencias paralelas. O sea, tratemos de quedarnos con relaciones una vez descontadas las tendencias, causas comunes, y otras explicaciones razonables.
Referencias
Granger, C. W. J. y Newbold, P. (1974). Spurious regressions in econometrics. Journal of Econometrics, 2(2), 111–120. 10.1016/0304-4076(74)90034-7
Engle, R. F. y Granger, C. W. J. (1987). Co-Integration and Error Correction: Representation, Estimation, and Testing. Econometrica, 55(2), 251–276. 10.2307/1913236